Domain diskreditierung.de kaufen?
Wir ziehen mit dem Projekt
diskreditierung.de um.
Sind Sie am Kauf der Domain
diskreditierung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain diskreditierung.de kaufen?
Was ist ein Sollzins pa?
Ein Sollzins pa ist der jährliche Prozentsatz, zu dem ein Kreditnehmer Zinsen auf einen Kredit zahlen muss. Der Sollzins pa wird oft als effektiver Jahreszins ausgedrückt und beinhaltet neben dem Nominalzins auch alle zusätzlichen Kosten wie Bearbeitungsgebühren. Er gibt an, wie hoch die Kosten für die Kreditaufnahme pro Jahr sind. Je höher der Sollzins pa, desto teurer wird der Kredit insgesamt. Es ist wichtig, den Sollzins pa bei der Auswahl eines Kredits zu berücksichtigen, um die Gesamtkosten richtig einschätzen zu können. **
Was ist der gebundene Sollzins?
Der gebundene Sollzins ist der Zinssatz, den ein Kreditnehmer für die gesamte Laufzeit eines Kredits zahlen muss. Im Gegensatz zum variablen Sollzins bleibt der gebundene Sollzins über die gesamte Laufzeit konstant. Dies bietet dem Kreditnehmer Planungssicherheit, da die monatlichen Raten gleichbleibend sind. Der gebundene Sollzins wird bei Vertragsabschluss festgelegt und kann nicht mehr verändert werden, es sei denn, es liegt ein wichtiger Grund vor, der eine Anpassung rechtfertigt. Insgesamt ist der gebundene Sollzins ein wichtiger Faktor bei der Entscheidung für einen Kredit, da er die Gesamtkosten des Darlehens maßgeblich beeinflusst. **
Ähnliche Suchbegriffe für Sollzins
Top-Angebote
Produkte zum Begriff Sollzins:
-
Intervenieren bei DiskriminierungIntervenieren bei Diskriminierung , Ein Praxisratgeber für die pädagogische Profession in Schule und Sozialer Arbeit , Lichter & Leuchten > Auto-Tuning & -Styling , Erscheinungsjahr: 20241129, Redaktion: Georg, Eva~Thattamannil, Pia, Seitenzahl/Blattzahl: 184, Keyword: Antisemitismus; Diskriminierung; Mobbing; Rassismus, Fachschema: Rassismus - Rassendiskriminierung - Rassenkonflikt~Gender Studies / Homosexualität (LGBTQ)~Homosexualität (LGBTQ)~Bildungssystem~Bildungswesen, Fachkategorie: Homosexualität~Bildungssysteme und -strukturen, Warengruppe: TB/Erziehung/Bildung/Allgemeines /Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 11, Gewicht: 240, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,24,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wann wird der Sollzins fällig?
Der Sollzins wird fällig, wenn ein Kreditnehmer den vereinbarten Zinssatz für einen Kredit nicht rechtzeitig oder vollständig bezahlt. In der Regel wird der Sollzins monatlich oder quartalsweise berechnet und dem Kreditkonto belastet. Es ist wichtig, den Sollzins fristgerecht zu begleichen, um zusätzliche Kosten in Form von Verzugszinsen oder Mahngebühren zu vermeiden. Die genauen Bedingungen für die Fälligkeit des Sollzinses sind im Kreditvertrag festgelegt und sollten sorgfältig geprüft werden. Bei Unklarheiten empfiehlt es sich, den Kreditgeber um Aufklärung zu bitten. **
-
Was ist effektiver Jahreszins und Sollzins?
Was ist effektiver Jahreszins und Sollzins? Der effektive Jahreszins ist der Gesamtbetrag der Zinsen und Gebühren, den ein Kreditnehmer über ein Jahr hinweg für einen Kredit zahlen muss. Er berücksichtigt neben dem Nominalzins auch alle weiteren Kosten, die bei der Kreditaufnahme anfallen. Der Sollzins hingegen ist der reine Zinssatz, den der Kreditnehmer für den geliehenen Betrag zahlen muss, ohne Berücksichtigung von weiteren Kosten. Der effektive Jahreszins gibt somit einen besseren Überblick über die tatsächlichen Kosten eines Kredits, während der Sollzins lediglich den reinen Zinssatz angibt. **
-
Was ist der Sollzins bei Bausparvertrag?
Der Sollzins bei einem Bausparvertrag ist der Zinssatz, zu dem der Bausparer das Darlehen zurückzahlen muss. Dieser Zinssatz wird bei Vertragsabschluss festgelegt und bleibt während der gesamten Laufzeit konstant. Der Sollzins ist unabhängig von Marktschwankungen und bietet somit Planungssicherheit für den Bausparer. Er wird zusammen mit dem Tilgungssatz verwendet, um die monatliche Rate für das Bauspardarlehen zu berechnen. Es ist wichtig, den Sollzins bei der Auswahl eines Bausparvertrags zu berücksichtigen, da er einen erheblichen Einfluss auf die Gesamtkosten des Darlehens hat. **
-
Was ist wichtiger Sollzins oder Effektivzins?
Der Sollzins ist der nominale Zinssatz, den ein Kreditnehmer zahlen muss, während der Effektivzins alle zusätzlichen Kosten wie Gebühren und Provisionen berücksichtigt. Der Effektivzins gibt also einen genaueren Überblick über die tatsächlichen Kosten eines Kredits. In der Regel ist der Effektivzins wichtiger, da er alle Kosten einbezieht und somit einen besseren Vergleich zwischen verschiedenen Kreditangeboten ermöglicht. Es ist daher ratsam, bei der Auswahl eines Kredits besonders auf den Effektivzins zu achten, um die tatsächlichen Kosten zu verstehen und einen besseren Überblick über die finanziellen Auswirkungen zu erhalten. **


Was bedeutet Sollzins und effektiver Jahreszins?
Der Sollzins ist der Zinssatz, den ein Kreditnehmer auf den geliehenen Betrag zahlen muss. Er wird oft als nominaler Zinssatz bezeichnet und gibt an, wie hoch die Zinsen für das geliehene Geld sind. Der effektive Jahreszins hingegen beinhaltet nicht nur den Sollzins, sondern auch alle weiteren Kosten, die im Zusammenhang mit dem Kredit anfallen, wie beispielsweise Bearbeitungsgebühren oder Provisionen. Er gibt somit einen Gesamtüberblick über die tatsächlichen Kosten eines Kredits und ist daher für Verbraucher ein wichtiger Anhaltspunkt, um verschiedene Kreditangebote miteinander zu vergleichen. Insgesamt ist der effektive Jahreszins also aussagekräftiger als der Sollzins, da er alle relevanten Kosten berücksichtigt. **
Was ist der Sollzins für Überziehung?
Der Sollzins für Überziehung bezieht sich auf den Zinssatz, der für den Betrag berechnet wird, den ein Kunde über sein Konto hinaus überzieht. Dieser Zinssatz ist in der Regel höher als der normale Kreditzins und kann je nach Bank und Konto variieren. Es ist wichtig, die genauen Konditionen und Zinssätze bei der jeweiligen Bank zu erfragen. **
Top-Angebote
Produkte zum Begriff Sollzins:
-
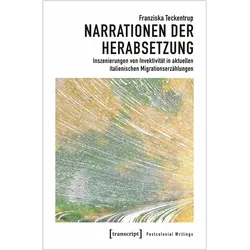
Narrationen der Herabsetzung, Fachbücher von Franziska TeckentrupDas Fachbuch "Narrationen der Herabsetzung" von Franziska Teckentrup beleuchtet die gesellschaftlichen Veränderungen in Italien, die durch die zunehmende Immigration seit Ende des 20. Jahrhunderts hervorgerufen werden. Es untersucht, wie diese Veränderungen in der Literatur reflektiert werden, insbesondere durch Phänomene der Herabsetzung, die migrationsbedingte soziale Prozesse begleiten. Teckentrup analysiert die narrativen Techniken, die Autorinnen und Autoren italienischer Immigrationserzählungen verwenden, um Invektivität sichtbar zu machen und das politische Potenzial dieser Erzählungen zu erforschen. Das Buch bietet eine tiefgehende Auseinandersetzung mit der Rolle der Literatur in gesellschaftlichen Transformationsprozessen und regt zur Reflexion über die Darstellung von Migration und Identität an.50,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
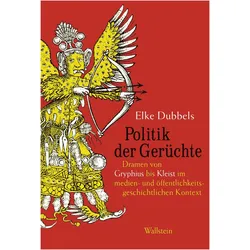
Politik der Gerüchte, Fachbücher von Elke DubbelsDas Fachbuch "Politik der Gerüchte" von Elke Dubbels bietet eine umfassende Analyse der politischen Dimension von Gerüchten in Dramen von der Frühen Neuzeit bis zum Beginn des 19. Jahrhunderts. Die Autorin untersucht, wie Gerüchte als Kommunikationsphänomen in verschiedenen dramatischen Werken inszeniert, reflektiert und kommentiert werden. Dabei wird die ambivalente Wirkung von Gerüchten beleuchtet, die sowohl als Auslöser für Aufstände fungieren als auch von Regierungen strategisch eingesetzt werden können. Durch die Verbindung von kommunikationstheoretischen Analysen mit medien- und öffentlichkeitsgeschichtlichen Ansätzen wird ein tiefgehendes Verständnis für die Rolle von Gerüchten in der politischen Öffentlichkeit vermittelt. Die Studie sensibilisiert die Leser*innen für die Bedeutung von Gerüchten und zeigt, wie Dramen als Reflexionsmedium für politische Diskurse fungieren. Die performative Beteiligung der Stücke an den dargestellten gerüchtegetriebenen Meinungsbildungsprozessen wird ebenfalls thematisiert.59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Intervenieren bei DiskriminierungIntervenieren bei Diskriminierung , Ein Praxisratgeber für die pädagogische Profession in Schule und Sozialer Arbeit , Lichter & Leuchten > Auto-Tuning & -Styling , Erscheinungsjahr: 20241129, Redaktion: Georg, Eva~Thattamannil, Pia, Seitenzahl/Blattzahl: 184, Keyword: Antisemitismus; Diskriminierung; Mobbing; Rassismus, Fachschema: Rassismus - Rassendiskriminierung - Rassenkonflikt~Gender Studies / Homosexualität (LGBTQ)~Homosexualität (LGBTQ)~Bildungssystem~Bildungswesen, Fachkategorie: Homosexualität~Bildungssysteme und -strukturen, Warengruppe: TB/Erziehung/Bildung/Allgemeines /Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 11, Gewicht: 240, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,24,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist ein Sollzins pa?
Ein Sollzins pa ist der jährliche Prozentsatz, zu dem ein Kreditnehmer Zinsen auf einen Kredit zahlen muss. Der Sollzins pa wird oft als effektiver Jahreszins ausgedrückt und beinhaltet neben dem Nominalzins auch alle zusätzlichen Kosten wie Bearbeitungsgebühren. Er gibt an, wie hoch die Kosten für die Kreditaufnahme pro Jahr sind. Je höher der Sollzins pa, desto teurer wird der Kredit insgesamt. Es ist wichtig, den Sollzins pa bei der Auswahl eines Kredits zu berücksichtigen, um die Gesamtkosten richtig einschätzen zu können. **
-
Was ist der gebundene Sollzins?
Der gebundene Sollzins ist der Zinssatz, den ein Kreditnehmer für die gesamte Laufzeit eines Kredits zahlen muss. Im Gegensatz zum variablen Sollzins bleibt der gebundene Sollzins über die gesamte Laufzeit konstant. Dies bietet dem Kreditnehmer Planungssicherheit, da die monatlichen Raten gleichbleibend sind. Der gebundene Sollzins wird bei Vertragsabschluss festgelegt und kann nicht mehr verändert werden, es sei denn, es liegt ein wichtiger Grund vor, der eine Anpassung rechtfertigt. Insgesamt ist der gebundene Sollzins ein wichtiger Faktor bei der Entscheidung für einen Kredit, da er die Gesamtkosten des Darlehens maßgeblich beeinflusst. **
-
Wann wird der Sollzins fällig?
Der Sollzins wird fällig, wenn ein Kreditnehmer den vereinbarten Zinssatz für einen Kredit nicht rechtzeitig oder vollständig bezahlt. In der Regel wird der Sollzins monatlich oder quartalsweise berechnet und dem Kreditkonto belastet. Es ist wichtig, den Sollzins fristgerecht zu begleichen, um zusätzliche Kosten in Form von Verzugszinsen oder Mahngebühren zu vermeiden. Die genauen Bedingungen für die Fälligkeit des Sollzinses sind im Kreditvertrag festgelegt und sollten sorgfältig geprüft werden. Bei Unklarheiten empfiehlt es sich, den Kreditgeber um Aufklärung zu bitten. **
-
Was ist effektiver Jahreszins und Sollzins?
Was ist effektiver Jahreszins und Sollzins? Der effektive Jahreszins ist der Gesamtbetrag der Zinsen und Gebühren, den ein Kreditnehmer über ein Jahr hinweg für einen Kredit zahlen muss. Er berücksichtigt neben dem Nominalzins auch alle weiteren Kosten, die bei der Kreditaufnahme anfallen. Der Sollzins hingegen ist der reine Zinssatz, den der Kreditnehmer für den geliehenen Betrag zahlen muss, ohne Berücksichtigung von weiteren Kosten. Der effektive Jahreszins gibt somit einen besseren Überblick über die tatsächlichen Kosten eines Kredits, während der Sollzins lediglich den reinen Zinssatz angibt. **
Ähnliche Suchbegriffe für Sollzins
-
Die Kunst der Beleidigung, Fachbücher von Laura Gretter"Die Kunst der Beleidigung" von Laura Gretter bietet eine tiefgehende Analyse der "Epoden" des Horaz, die in einer Zeit des Wandels entstanden sind. Die Autorin beleuchtet die besonderen Merkmale der invektivischen Schmähgedichte, die durch ihre Derbheit und Boshaftigkeit auffallen. Durch eine Kombination aus mechanisch-rhetorischer und ästhetisch-poetologischer Perspektive wird untersucht, wie Horaz rhetorische Strategien und ästhetische Form miteinander verknüpft. Die Studie zeigt, wie Horaz durch seine Invektiven soziale Hierarchien neu ordnet und die Kunst der Beleidigung auf poetische Weise inszeniert. Diese umfassende Betrachtung der horazischen Invektive eröffnet neue Einsichten in die literarische Gestaltung und die gesellschaftlichen Kontexte der Zeit.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Kommunikation der Gerüchte, Fachbücher von Jürgen Fohrmann Brokoff"Man hört doch überall" - (wie) kann man der Gerüchte habhaft werden? "Es hat sich herumgesprochen": Gerüchte (lat. fama) sind Nachrichten und Geschichten "vom Hörensagen". Was Gerüchte als solche kennzeichnet, ist nicht in erster Linie ihr Inhalt, sondern die Form ihrer Weitergabe. Wie also funktioniert die Kommunikation der Gerüchte, und was unterscheidet sie von vermeintlich "normalen" Abläufen der Informationsverarbeitung? Der Resonanzraum der Fama beschränkt sich nicht auf mündliche Kommunikation. Die Tendenz moderner Gesellschaften, alles zu archivieren und als technisch vermittelte Information bereitzustellen, sorgt für die schnelle Verfertigung von Mitteilungen, die aber gleichzeitig mit dem Vorbehalt des Vorläufigen, Provisorischen und Ungesicherten versehen werden. Der Vorzug der Gerüchtekommunikation, Beschleunigung mit Vorläufigkeit zu verbinden, wird in den verschiedensten gesellschaftlichen Bereichen genutzt - auch in solchen, die auf die Zuverlässigkeit ihrer Informationen angewiesen sind. Die interdisziplinären Beiträge des Bandes widmen sich der Geschichte und den Geschichten der Fama, ihren Formen und Medien, dem Verhältnis von Gerücht und Nachricht sowie der angeblich "epidemischen" Logik der Übertragung und Ausbreitung von Gerüchten.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Sollzins bei Bausparvertrag?
Der Sollzins bei einem Bausparvertrag ist der Zinssatz, zu dem der Bausparer das Darlehen zurückzahlen muss. Dieser Zinssatz wird bei Vertragsabschluss festgelegt und bleibt während der gesamten Laufzeit konstant. Der Sollzins ist unabhängig von Marktschwankungen und bietet somit Planungssicherheit für den Bausparer. Er wird zusammen mit dem Tilgungssatz verwendet, um die monatliche Rate für das Bauspardarlehen zu berechnen. Es ist wichtig, den Sollzins bei der Auswahl eines Bausparvertrags zu berücksichtigen, da er einen erheblichen Einfluss auf die Gesamtkosten des Darlehens hat. **
-
Was ist wichtiger Sollzins oder Effektivzins?
Der Sollzins ist der nominale Zinssatz, den ein Kreditnehmer zahlen muss, während der Effektivzins alle zusätzlichen Kosten wie Gebühren und Provisionen berücksichtigt. Der Effektivzins gibt also einen genaueren Überblick über die tatsächlichen Kosten eines Kredits. In der Regel ist der Effektivzins wichtiger, da er alle Kosten einbezieht und somit einen besseren Vergleich zwischen verschiedenen Kreditangeboten ermöglicht. Es ist daher ratsam, bei der Auswahl eines Kredits besonders auf den Effektivzins zu achten, um die tatsächlichen Kosten zu verstehen und einen besseren Überblick über die finanziellen Auswirkungen zu erhalten. **
-
Was bedeutet Sollzins und effektiver Jahreszins?
Der Sollzins ist der Zinssatz, den ein Kreditnehmer auf den geliehenen Betrag zahlen muss. Er wird oft als nominaler Zinssatz bezeichnet und gibt an, wie hoch die Zinsen für das geliehene Geld sind. Der effektive Jahreszins hingegen beinhaltet nicht nur den Sollzins, sondern auch alle weiteren Kosten, die im Zusammenhang mit dem Kredit anfallen, wie beispielsweise Bearbeitungsgebühren oder Provisionen. Er gibt somit einen Gesamtüberblick über die tatsächlichen Kosten eines Kredits und ist daher für Verbraucher ein wichtiger Anhaltspunkt, um verschiedene Kreditangebote miteinander zu vergleichen. Insgesamt ist der effektive Jahreszins also aussagekräftiger als der Sollzins, da er alle relevanten Kosten berücksichtigt. **
-
Was ist der Sollzins für Überziehung?
Der Sollzins für Überziehung bezieht sich auf den Zinssatz, der für den Betrag berechnet wird, den ein Kunde über sein Konto hinaus überzieht. Dieser Zinssatz ist in der Regel höher als der normale Kreditzins und kann je nach Bank und Konto variieren. Es ist wichtig, die genauen Konditionen und Zinssätze bei der jeweiligen Bank zu erfragen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.